Batterie, il Made in EU un autogol a favore della Cina? L'ACEA chiede più tempo
L’associazione dei costruttori europei sollecita una proroga delle tempistiche per i requisiti dell'Industrial Accelerator Act, avvertendo sui rischi di rincari e ritardi lungo la filiera.
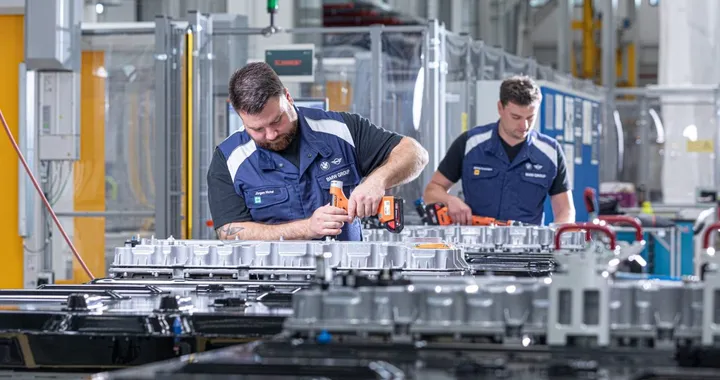
La transizione verso la mobilità elettrica in Europa vede in questo momento contrapposte da un lato le ambizioni normative delle istituzioni comunitarie, dall’altro la complessa realtà industriale del settore. Il fulcro del dibattito è la bozza dell’Industrial Accelerator Act (IAA), la normativa presentata dalla Commissione Europea nel marzo 2026 per proteggere la filiera continentale dalla forte pressione dei colossi asiatici, che impone una quota del 70% di componenti Made in UE, batterie in primis, come requisito per accedere a incentivi statali e appalti pubblici.
La richiesta di rinvio
Tuttavia, l’ACEA (l’associazione dei costruttori europei) ritiene le scadenze proposte dall’Unione Europea del tutto insostenibili per l’intero settore. Il testo attualmente all’esame prevede per la definizione “Made in EU” l’obbligo di utilizzare almeno tre componenti della batteria prodotti in Europa dopo soli sei mesi dall’entrata in vigore dell’atto, che salirebbero a cinque elementi nell’arco di tre anni. Attraverso le posizioni espresse da Maria Linkova-Nijs e dal direttore generale Sigrid de Vries, l’ACEA ha chiesto formalmente di rinviare tali termini a tre e cinque anni dall’adozione, sollecitando inoltre una disciplina separata e specifica per camion e autobus.
I tempi effettivi sono lunghi

La dipendenza dall’estero
A ciò si aggiunge il nodo della catena di fornitura. Circa due terzi del valore della produzione di celle è rappresentato dall’estrazione e dalla raffinazione dei minerali critici, settori in cui l’Europa dipende fortemente dai mercati esteri. Inoltre, l’impiego di batterie europee comporterebbe un extra-costo medio di 2.100 euro per ciascun veicolo elettrico prodotto.
L’evoluzione tecnologica
Un ulteriore fattore di complessità è la rapida transizione verso le batterie al litio-ferro-fosfato (LFP), più economiche, mentre le fabbriche pianificate erano concepite per la chimica nichel-manganese-cobalto (NMC).
Il rischio di un autogol
Per l’ACEA, imporre vincoli di localizzazione troppo precoci rischia di tradursi in un pericoloso autogol: auto più care rallenterebbero l’adozione dell’elettrico, favorendo i fornitori cinesi e asiatici come CATL e LG Chem già ampiamente radicati sul mercato automobilistico europeo.